

A mensalidade do plano de saúde aumentou de forma significativa? Antes de aceitar o novo valor, vale entender qual reajuste foi aplicado, qual é a modalidade do contrato e se existem elementos que justifiquem o percentual cobrado.
Receber um boleto muito mais caro do que o habitual costuma gerar uma dúvida imediata: o plano de saúde pode aumentar a mensalidade dessa maneira?
A resposta depende do tipo de contrato, da razão apresentada para o aumento, da cláusula contratual aplicável e das regras que incidem sobre aquele plano. Por isso, um percentual elevado não deve ser analisado isoladamente.
O objetivo da análise jurídica é verificar se o reajuste aplicado encontra respaldo no contrato, nas normas aplicáveis e nas circunstâncias que justificaram o aumento.
Nem todo aumento de mensalidade possui a mesma origem. Por isso, é importante identificar qual mecanismo provocou a alteração antes de avaliar se o reajuste está de acordo com as regras aplicáveis.
Em primeiro lugar, o contrato pode prever a atualização periódica das mensalidades. Nos planos individuais e familiares regulados pela ANS, existe um percentual máximo autorizado para o reajuste anual.
Além disso, o valor pode sofrer alteração em razão da idade do beneficiário quando o contrato e as normas aplicáveis permitem esse tipo de reajuste. Nesse caso, a validade do percentual depende das circunstâncias concretas do contrato e da aplicação das regras pertinentes.
Por outro lado, nos contratos coletivos, o reajuste pode considerar critérios previstos contratualmente, incluindo variação de custos e, conforme o caso, sinistralidade. Assim, a justificativa apresentada pela operadora e os critérios utilizados no cálculo podem ser analisados.
O mesmo percentual não pode ser usado como referência para todos os planos. A modalidade do contrato muda as regras aplicáveis ao reajuste.
Esse é um dos pontos mais importantes para quem procura um advogado para reajuste abusivo de plano de saúde. Afinal, a ANS estabelece regras diferentes conforme a modalidade contratual.
Para os contratos individuais e familiares abrangidos pela regulamentação, a ANS define o percentual máximo de reajuste anual. Além disso, o reajuste deve respeitar a data de aniversário contratual e, conforme o caso, as demais regras aplicáveis.
Não existe um percentual único que, sozinho, permita concluir que determinado reajuste é abusivo. Nesse contexto, a análise precisa considerar o contrato, o histórico das mensalidades e a justificativa apresentada pela operadora.
Alguns sinais justificam uma investigação mais cuidadosa:
Nos planos coletivos, a sinistralidade pode aparecer como fundamento para o reajuste. Porém, isso não significa que qualquer percentual apresentado pela operadora seja automaticamente válido.
O Superior Tribunal de Justiça já decidiu que o reajuste por aumento de sinistralidade, quando utilizado de forma complementar ao reajuste por variação de custo, exige demonstração do aumento na proporção entre despesas assistenciais e receitas diretas do plano, com base no período de doze meses anterior à data-base.
A análise não deve se limitar ao número apresentado no boleto. É importante verificar como a operadora chegou ao percentual e quais informações sustentam aquele cálculo.
A mudança de faixa etária, por si só, não torna automaticamente o reajuste abusivo. A validade depende das regras aplicáveis ao contrato e das características concretas do aumento.
O STJ considera, entre outros fatores, a existência de previsão contratual, o respeito às normas regulatórias e a ausência de percentuais desarrazoados ou aleatórios que onerem excessivamente o consumidor.
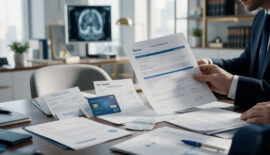
Quanto mais completo for o histórico apresentado, mais elementos o profissional terá para compreender a evolução da mensalidade e identificar os pontos que merecem investigação.
Inclua o contrato, aditivos e documentos que indiquem as condições de reajuste.
O histórico ajuda a comparar os valores antes e depois dos aumentos aplicados.
Guarde avisos, cartas, e-mails e mensagens que expliquem o motivo do reajuste.
Nos casos em que houver cálculo ou justificativa específica, esse material pode ser relevante para a análise.
Reúna o contrato e o histórico de cobranças para entender quais pontos podem ser avaliados juridicamente.
O trabalho começa pela compreensão do contrato e do histórico financeiro do plano. A partir dessa análise, o advogado pode avaliar a justificativa apresentada para o reajuste, os documentos disponíveis e, na sequência, definir as medidas jurídicas compatíveis com o caso.
Verificação do contrato, modalidade do plano, histórico de reajustes e documentos apresentados pela operadora.
Avaliação dos critérios utilizados para justificar o aumento e da compatibilidade com as regras aplicáveis.
Definição da medida jurídica adequada de acordo com as circunstâncias e os documentos disponíveis.
Não existe um valor único para todos os casos. Afinal, os honorários podem variar conforme a complexidade da análise, o tipo de contrato, a documentação disponível e a necessidade de atuação judicial.
Por isso, uma avaliação inicial permite compreender melhor a situação e definir quais atividades jurídicas serão necessárias antes de estabelecer os honorários profissionais.
Quanto antes você reunir os documentos e compreender a origem do aumento, mais organizada tende a ser a análise do caso.
Se a mensalidade sofreu um aumento relevante, a justificativa não ficou clara ou você recebeu informações insuficientes sobre o cálculo, vale buscar orientação jurídica para avaliar a situação concreta.
Uma análise individualizada pode ajudar a compreender a origem do reajuste e identificar quais medidas podem ser avaliadas no seu caso.


Deixe um comentário